

维修纽约的老房子时,可能会发现某些工程必须符合现行要求。恢复受损财产的费用,与为满足新要求而增加的费用,虽然相互关联,却不能自动视为同一项费用。
火灾往往会让这些问题变得具体。美国消防管理局估计,2024年全美发生了343,000起住宅建筑火灾。美国消防管理局 这一全国数字没有说明受灾房屋的年代,也没有反映规范升级费用。它提示我们,在重大损失使多年未拆开的建筑部位暴露出来之前,了解维修流程很有帮助。
先问清实际适用的要求
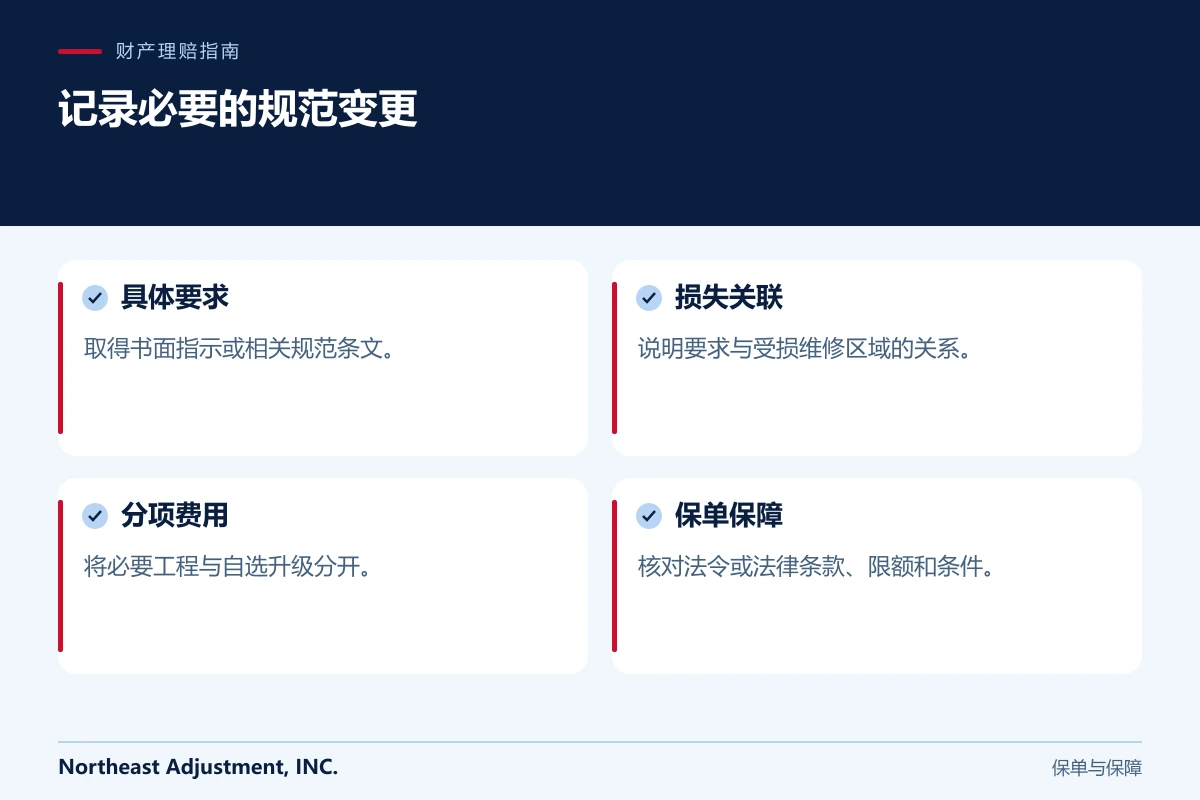
首先联系负责相关工程的建筑专业人员或当地主管部门。要求对方提供书面说明,列明具体要求、涉及位置,以及该要求为何适用于本次维修。
不要只依赖承包商笼统地说“所有地方都必须更新到现行规范”。具体范围可能取决于施工内容、现有状况及当地执行要求。有明确书面依据,保险公司和其他审核人员才更容易评估。
保存许可申请、图纸审核意见、检查通知及相关通信。不能仅因某个部件年代久远,就认定它不安全或不符合规定。
查找法令或法律保障条款
全美保险监督官协会的灾后指南 说明,法令或法律保障可以涉及受损后为满足现行建筑规范而增加的费用。
查看保单声明页、条款文件及批单,确认实际保障、限额和条件。向保险公司询问,该条款如何适用于已经记录的要求。保单提供重置成本保障,并不意味着所有规范相关问题都已有答案。
应将保险是否承担费用,与工程是否依法必须进行这两个问题分开讨论。当地规定和保险合同各自发挥不同作用。
建立规范相关工程档案
- 书面要求或专业说明,并附相关条文依据。
- 展示受影响维修区域的照片和图纸。
- 将基本恢复工程与额外工程分开的承包商报价。
- 施工许可和检查记录。
- 适用的保单条款及保险公司的书面答复。
- 说明新增必要工作的工程变更单。
如果某项要求涉及原本未受损的区域,应询问原因,并要求提供这种关联的书面依据。不要假设保单会承担可见受损房间之外的所有扩展工程。
区分强制变更与自选改善
必须进行的电气改动,与房主自行决定增加的装饰照明,应在报价中分项列出。两者可能属于同一个施工项目,但理赔依据并不相同。
同样,出于便利或个人喜好选择更昂贵的饰面,不应被描述为规范强制要求。准确区分,能帮助承包商解释工程,也让业主为个人选择安排预算。
随着要求逐渐明确,应保留各版本报价。更新后的施工范围应指出新增信息,而不是抹去之前的记录。
一个老房维修的假设情境
假设纽约一栋住宅在火灾维修中,需要打开厨房附近的墙体。承包商发现一项电气问题,在继续施工前向相应主管部门寻求指示。
业主取得书面要求、分项费用及相关保单批单。这些记录有助于围绕必要工程展开具体讨论,但不能保证保险承保,也不能据此推定所有老房都适用同一规则,更不能作为进行无关翻修的理由。
这也说明尽早协调的重要性:如果直到收到最终账单才指出某项变更是规范要求,许多关键问题可能仍未解决。
常见问题
老房发生理赔后,都需要全面现代化改造吗?
不能作出这种假设。需要审查实际损坏、维修范围、现有状况及适用要求。
施工许可费等同于规范升级保障吗?
不等同。施工许可属于维修流程的一部分;额外必要工程能否获得保障,是另一个保单问题。
意外出现的要求应由谁解释?
请相关建筑专业人员或主管部门作出说明,并将记录提供给保险公司。
阅读如何比较维修报价,进一步整理费用。联系 Northeast Adjustment,了解如何在财产理赔中清楚呈现已有依据的规范相关问题。