

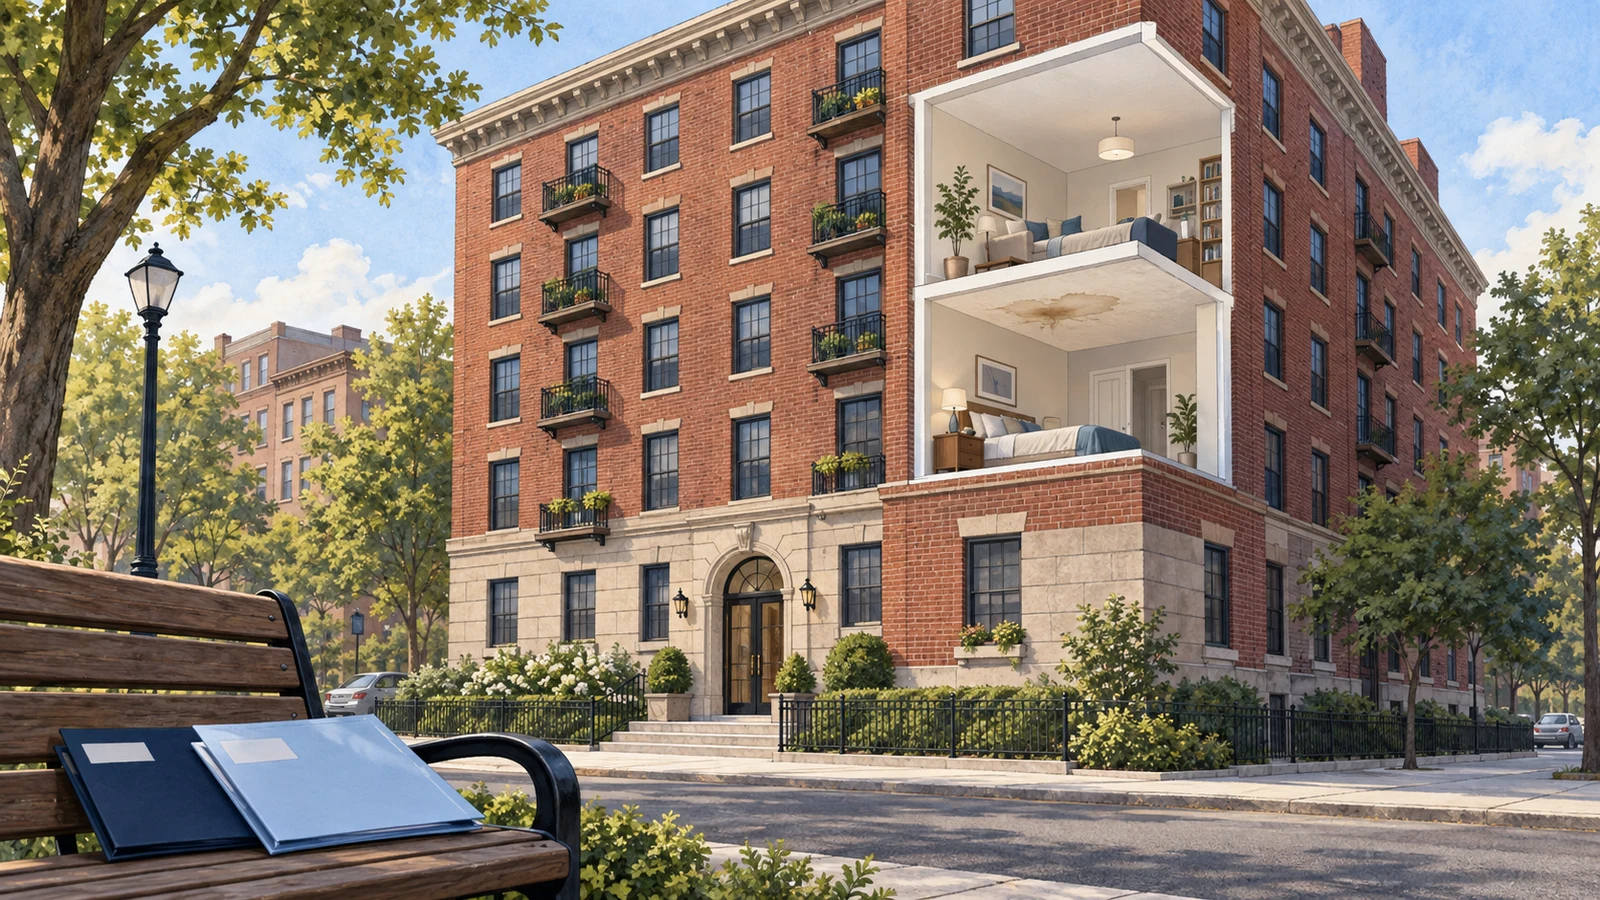
产权公寓发生水损,可能涉及您的财物、室内饰面、公共系统及其他单元。要了解哪份保单处理哪种利益,仅知道漏水起点还不够。单元业主保单、业主协会保险、管理文件及实际损坏都很重要。
即使建筑有总保单,财物清单仍然有用。在2023年 Triple-I/Munich Re 调查中,47%的房主表示已经编制财物清单。美国保险信息协会/慕尼黑再保险 这项美国调查描述房主自述的准备情况。业主协会记录通常不会识别您单元内每件自有物品。
收集双方的保险资料
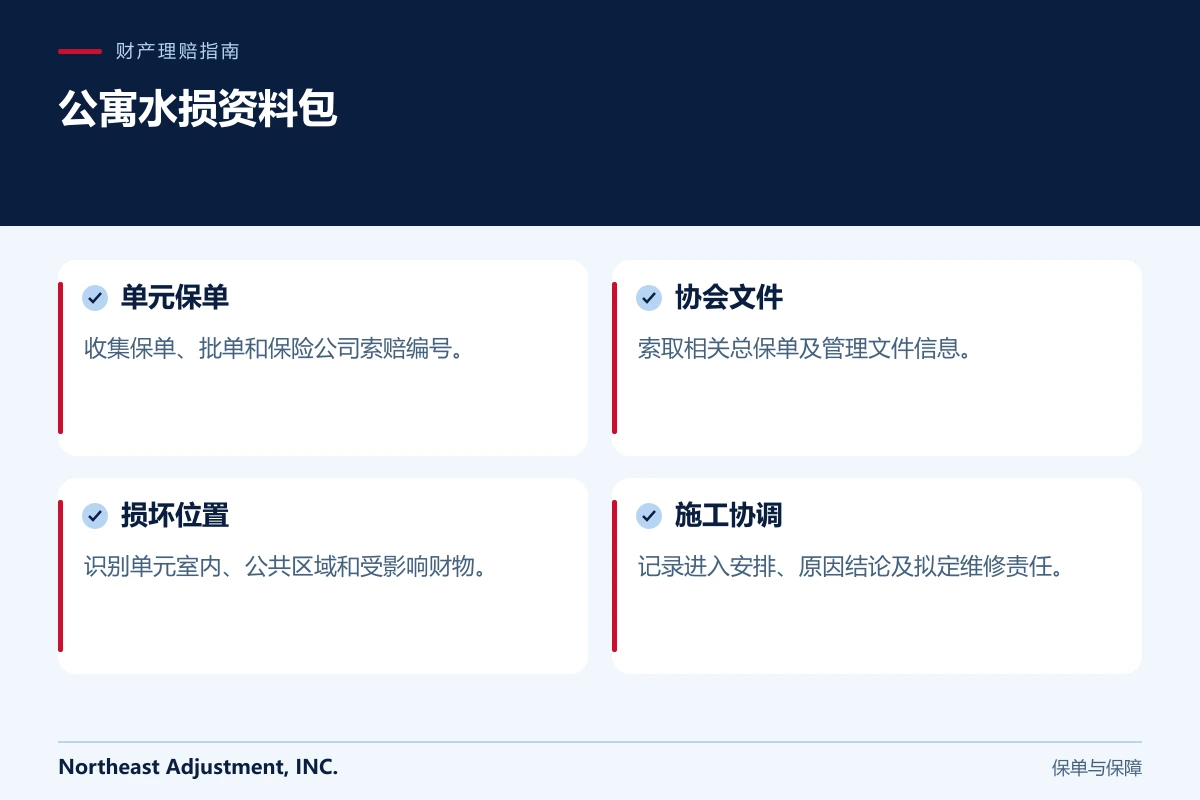
找到您完整的单元业主保单及批单。向建筑经理或业主协会索取相关总保单信息,以及用于分配保险和维修责任的管理条文。
纽约州金融服务局的房主及租客指南说明,单元业主保险与协会保障针对不同的财产利益。需要审阅实际文件;“墙内保障”等宽泛称呼,不能解决每个固定装置或饰面的归属。
及时通知自己的保险公司,并遵循协会报案程序。不要等理事会调查完毕,才作自己的报告。
按财产类别标记损坏
列出受影响单元房间及可见公共区域问题。将个人财物与地板、橱柜、墙壁及固定设备分开。
在已知情况下,记录现任或前任业主做过的改良。保存装修协议、发票和照片。升级厨房的处理,可能不同于依据建筑原始布局作出的假设。
请合格专业人员记录水的来源和路径。漏水来自另一单元,不会自动决定法律责任,也不会决定每笔费用由哪家保险公司支付。
实用的公寓协调清单
- 单元保单、批单和理赔联系人。
- 相关协会保险及管理文件。
- 原因报告、房间照片和损坏位置图。
- 受影响部件的所有权及装修记录。
- 包含物品位置和证据的财物清单。
- 书面的进入安排及拟定维修责任。
沟通时明确指的是哪个单元或公共区域。“3B单元卧室天花板”,比“漏水下方的天花板”更容易理解。
具体询问免赔额和分摊费用
如果提到协会免赔额或分摊费用,应要求提供书面依据、金额及分配说明。询问自己的保险公司,单元保单中是否有可能适用的条款。
不能假设损失分摊保障支付协会收取的每笔费用。需要审阅其条款、限额、除外责任及分摊性质。同样,协会决定施工,也不会自动确定您保单的付款义务。
涉及管理文件解释或法律责任的问题,可能需要适当法律专业人士协助。应把这些问题与收集实体损坏证据分开。
一个上下单元漏水的假设情景
假设纽约一栋产权公寓的上层单元漏水,进入下方住宅和公共走廊。管理方安排水源调查及必要保护。受影响业主分别记录家具、地板和天花板状况。
协会与业主交换相关报告,并明确每个区域由哪位承包商进入。业主的装修记录显示受影响房间安装了什么。这些文件帮助保险公司分别评估各自的问题,而不假设所有受潮财产都属于同一索赔。
本例说明协调方式,并非某种具体保单解释或结果。
清楚展示维修顺序
在永久施工覆盖证据前,协调检查机会并保存照片。要求提供工作范围,说明每项任务由哪方安排。检查拆除、干燥及恢复工作是否遗漏或重复计算。
如果开墙后发现更多损坏,应记录新显露的情况,并更新相关联系人。保留早期估价,以便说明变化。
常见问题
管理方说总保单会处理,我还应该报案吗?
应及时与自己的保险公司讨论事件。管理方的预期不能代替您保单中的报案要求。
邻居家漏水,就自动由邻居负责吗?
不是。来源、责任和承保是不同问题,需要依据实际事实和文件。
原因记录的重要性可参阅地下室水源调查。如需讨论产权公寓财产索赔资料整理,请联系 Northeast Adjustment。