

下水道和排水倒灌是否承保,需要查看实际保单,包括增加或改变保障的任何批单。保障摘要中出现“水损”,并不能回答倒灌、集水坑相关事件或洪水相关情况是否包括在内。
受影响空间中的财物也值得关注。在2023年 Triple-I/Munich Re 调查中,47%的房主表示已经编制财物清单。美国保险信息协会/慕尼黑再保险 这项美国调查反映自述的清单准备情况。如果地下室存有家具、工具或家用品,最新清单有助于了解损失后需要记录什么。
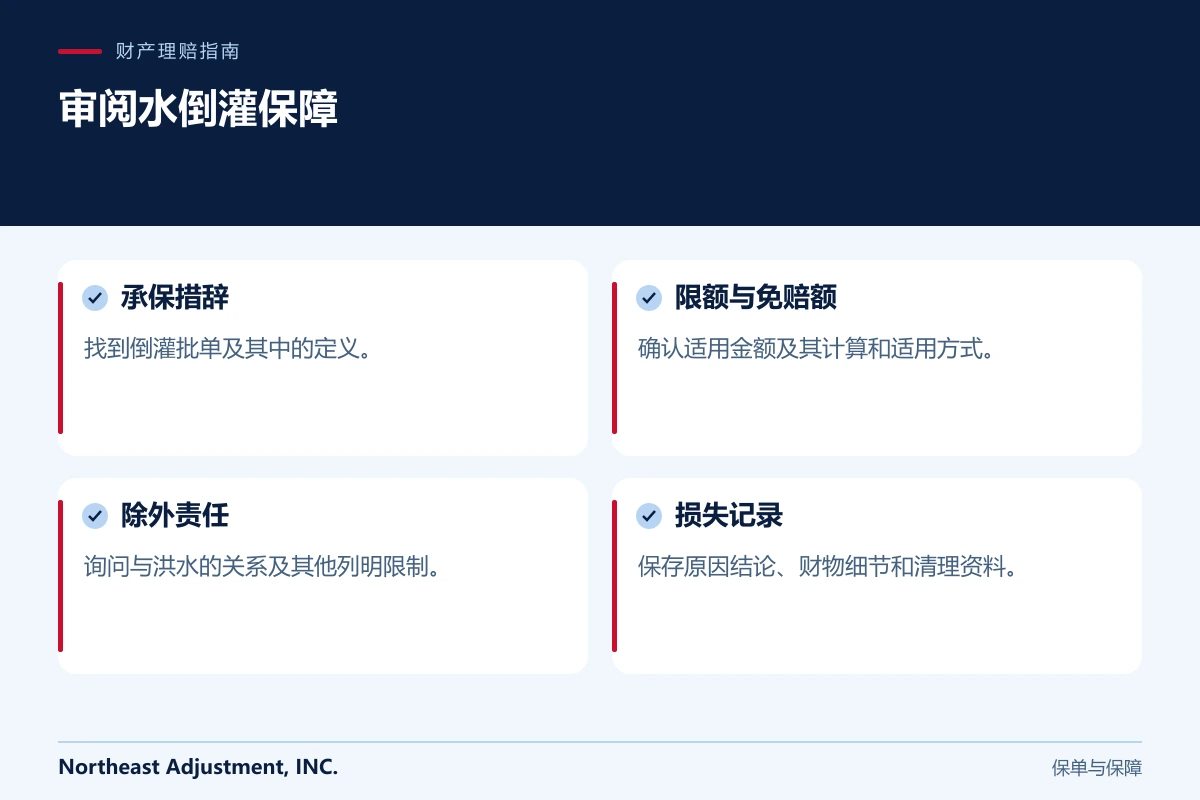
找到批单全文,而不只是名称
查看声明页及表格清单,寻找水倒灌、下水道倒灌或类似措辞。如果缺少文件,应向保险公司索取完整表格。
康涅狄格州保险局的房主常见问题说明,基础房主保障通常排除下水道或排水倒灌,但可能通过批单增加相关保障。具体保护不同,因此应阅读全文,不要假设所有倒灌批单都一样。
检查保单如何定义承保事件。询问它是否涉及下水道或排水口、集水坑系统,或其他来源的水,以及适用哪些条件。
审阅金额条款
找到批单专用的限额和免赔额。询问列出的金额,是共同适用于建筑损坏、财物和其他包括的费用,还是分别处理。
较大的住宅限额,不一定取消较小的批单限额。同样,声明页上的标准免赔额,也未必能回答是否另有倒灌免赔额。
不要依赖邻居的保单或网上示例。您的保险期间、表格、所选限额及房产事实,才是相关起点。
保单审阅应提出的问题
- 保单具体包含哪一份水倒灌批单?
- 它描述哪些事件和财产?
- 适用什么限额及免赔额?
- 洪水相关的水或多个共同原因如何处理?
- 损失发生后需要哪些文件?
- 当前地下室用途是否带来有关承保财产的问题?
要求书面答复,并与批单一起保存。关于购买保障的一般讨论,不应被误认为已经确认过去发生的事故属于承保。
如果已经发生倒灌
让人远离可能污染的水和受影响电气设备。使用适当专业人员调查来源并清理。及时报告观察到的事件,说明哪些已知、哪些尚不确定。
索取原因报告,注明相关排水口或系统,以及支持结论的发现。保存安全照片、明细清理记录和逐个房间的受影响财物清单。
健康和安全优先于保留实物证据。物品需要迅速丢弃时,应安全记录数量及状况,并保留专业指示或处置记录。
一个地下室工作区的假设情景
假设新泽西州一位房主将部分地下室用作工作区。地面排水口附近出现水,影响储存工具和墙面饰层。房主有水倒灌批单,但未阅读具体内容。
水管工调查来源的同时,房主找到完整批单,并识别受损工具。保险公司随后可以审阅原因、适用限额、免赔额及支持证据。仅有一份批单,不能决定金额,也不能决定每件物品是否包括。
这个例子也说明财物清单的重要性:一张笼统清理账单,不能证明哪些工具原本在场或已经受损。
常见问题
下水道倒灌与洪水相同吗?
不同。它们可能涉及不同定义和除外责任,也可能相互影响。应询问实际水源结论如何对应各份保单。
发现损坏后还能增加保障吗?
不能假设新购买的批单承保此前损失。应分别与保险公司讨论当前报案和未来保障问题。
水管工决定承保吗?
水管工提供技术结论,保险公司适用保单。您可以要求提供与事实及条文相对应的解释。
请参阅地下室水源如何确定。如果倒灌索赔需要更清楚的证据资料包,请联系 Northeast Adjustment。