

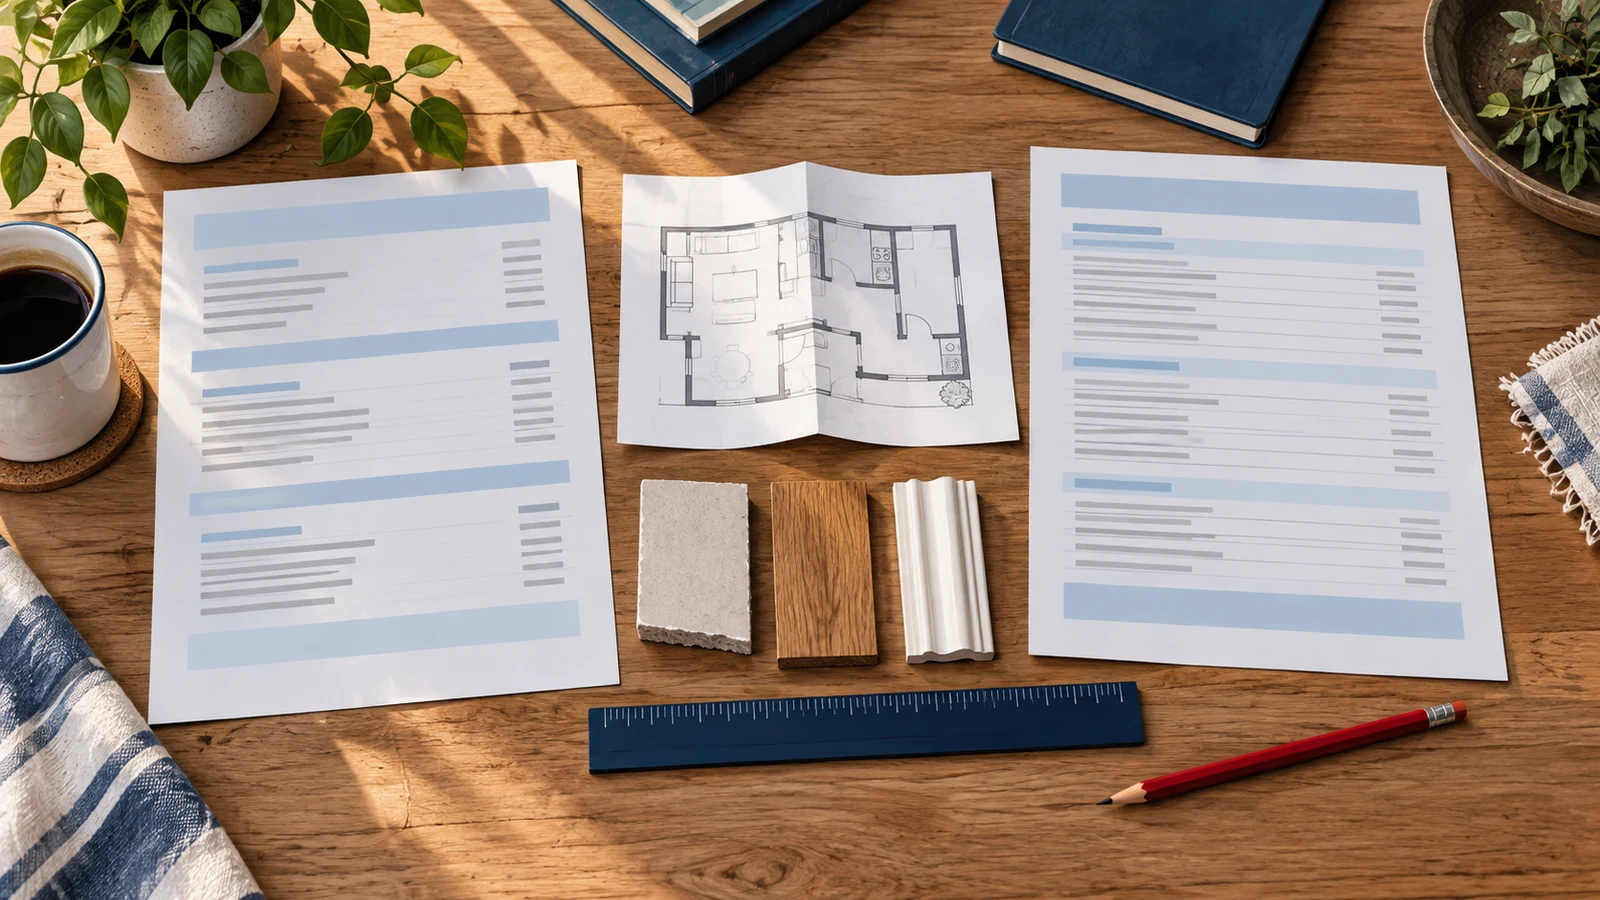
承包商和保险公司的估价,即使描述同一受损财产,总额也可能不同。真正有用的问题是差在哪里:包括哪些房间、材料数量、维修方法、人工项目、价格,还是付款调整?
火灾恢复是常见的比较场景。美国消防管理局估计,2024年全美发生343,000起住宅建筑火灾。美国消防管理局 这一美国数字统计住宅建筑火灾,并非估价争议。某次火灾之后,记录必须解释该建筑实际需要的工作,而不能依靠平均数或笼统替换总额。
把相同范围并排比较
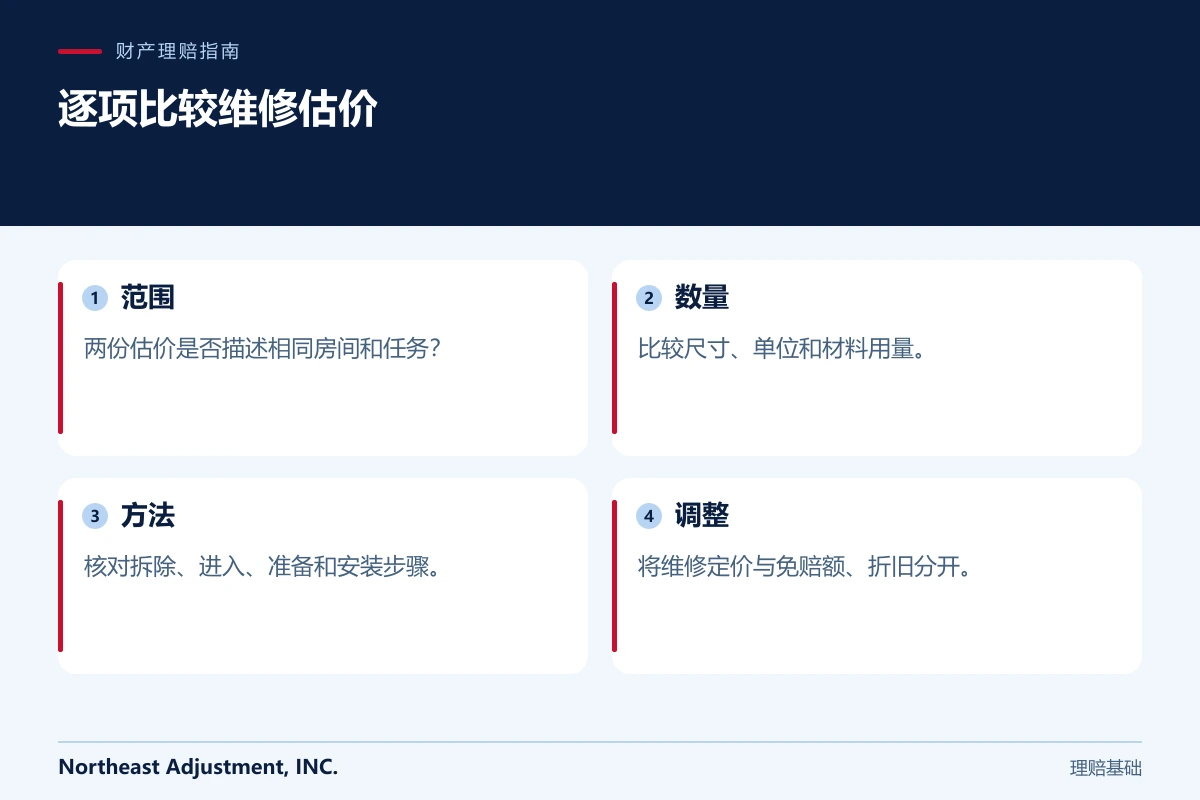
先看房间名称和受影响区域。一份估价可能包括厨房和走廊,另一份只包括厨房。在找出这一区别前,比较总额可能产生误导。
建立简单表格,列出任务、承包商描述、保险公司描述及您的问题。使用估价行号,方便各审核人员找到对应项目。
在有依据的情况下,询问是否包括拆除、废料处理、干燥相关移除、表面准备和最终饰面。不要仅为了提高估价而添加任务;每项都应关联必要工作。
检查数量和计量单位
比较测量结果及单位。平方英尺、线性英尺和单件数量描述不同内容。墙面饰层数量不一定等于房间地板面积。
如果数量不同,应要求提供背后的测量或图纸。照片能够展示状况,但未必能精确确定尺寸。承包商测量及图纸应保留。
也要查看材料描述。灰泥与石膏板、定制木饰边与成品线条,或不同地板构造,可能需要不同方法。用照片、记录或专业结论识别现有材料。
争论价格前,先审阅方法
较低价格可能对应不同任务。清洁表面,与拆除并更换,并不是相同工作。应询问每种拟议方法由什么证据支持。
新泽西州银行与保险局建议,承包商发现最初评估遗漏的隐藏损坏时,应联系保险公司。提交新发现和估价细节,不要假设追加金额会自动获批。
本地施工进入条件也可能重要。相连式住宅的材料堆放及施工空间有限,与四周可自由进入的独立建筑相比,可能涉及不同的、有记录支持的任务。估价应解释需要,而不是加入没有说明的补贴金额。
估价比较清单
- 是否涉及相同受影响房间和建筑部件。
- 测量和单位是否对应。
- 现有材料描述是否准确。
- 清洁、维修或更换方法是否明确。
- 是否包括必要的进入、准备和完工任务。
- 免赔额、折旧及此前付款是否单独计算。
保留每份估价的日期和版本。如果承包商修改方案,应保存旧副本,并说明变化,避免继续讨论过时数字。
一个灰泥墙维修的假设情景
假设宾夕法尼亚州一位房主的灰泥墙房间受到火灾损坏。承包商方案包含某种恢复方法,保险公司估价却使用不同墙体构造。
房主请双方解释材料识别及有依据的维修方法,让照片和专业结论成为讨论中心。分歧可能涉及方法、范围或价格;仅凭更高总额,不能证明哪份估价正确。
本例说明比较流程,不确定任何一份方案是否承保。
常见问题
保险公司必须接受我的承包商估价吗?
不能假设自动接受。应要求审阅具体差异,并提交支持记录;相关时,要求依据保单解释。
付款低于估价,说明估价错了吗?
不一定。免赔额、折旧、限额、此前付款或其他调整,可能解释部分差异。
开工后才发现损坏怎么办?
记录新显露的情况,取得承包商解释,并在实际可行时于证据被覆盖前及时通知保险公司。
我们的重置成本与实际现金价值指南解释了估值。如需协助整理维修估价比较,请联系 Northeast Adjustment。