Northeast Adjustment, INC. 致力于为您实现最大限度的索赔和解!
Cross icon

地震损失公共理算师 – 在纽约州为您争取最大赔付

地震损坏遇到低额赔付?我们为您争取

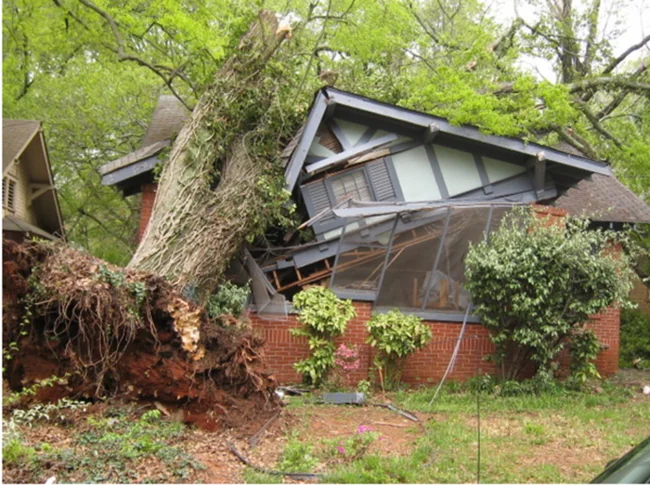
地震震裂了墙体或地基,烟囱移位,房门无法正常关闭,保险公司却称之为“表面损坏”或“正常沉降”。Northeast Adjustment, INC. 为投保人服务,而不是为保险公司。我们记录结构性及隐蔽的地震损坏,审查您的地震保险条款和百分比免赔额,编制完整的维修估价,并与保险公司交涉赔付。请致电 (718) 313-3681 获取免费咨询。

保险公司如何压低地震索赔

  • “表面损坏”归类:他们声称可见裂缝只是表面问题,不属于结构性损坏。开裂的石膏板被说成“表面损伤”,地基裂缝被说成“正常沉降”,从而被排除在承保范围之外。
  • “既有损坏”说法:他们声称损坏在地震前就已存在,把每一条旧裂缝都当作证据,用“旧损”来否认新的损坏。
  • 否认隐蔽损坏:他们只记录肉眼可见的损坏。墙体内部、地板下方和地基中的损坏被漏报。他们声称您看不到的就不存在。
(718) 313-3681
  • 折旧游戏:他们按实际现金价值而非重置成本赔付。使用了20年的屋顶现金价值所剩无几:更换要花30,000美元,他们只赔5,000美元。
  • 排除法规升级费用:地震损坏会触发建筑法规要求,包括抗震加固、地基锚固、矮墙支撑。保险公司声称这些不在承保范围内。
  • 操纵免赔额:他们抬高免赔额,或剔除本应承保的项目,把更多费用压到免赔额门槛以下。
“有力的索赔始于公共理算师。您的索赔,由您的代言人争取。请先聘请公共理算师。”
Northeast Adjustment, INC.
我们确保您得到妥善照顾:
对勾图标
最先进的计算机化成本估算设备
对勾图标
以投保人为中心的理赔协助
对勾图标
签约前免费索赔评估
对勾图标
以您为先,而非您的保险公司
A+ 评级
在 BBB 上
商业改善局
免费索赔审查
No items found.

地震免赔额的冲击

即使您购买了地震保险,免赔额也会让您大吃一惊。标准房主保单的免赔额通常为500至2,000美元,而地震免赔额通常是住宅保额的10-20%。

一栋保额30万美元的房屋,若地震免赔额为15%,您需要先自行承担45,000美元,保险公司才开始赔付。保额50万美元的房屋,则要自掏75,000美元。

这个免赔额高到许多地震索赔根本达不到。保险公司清楚这一点:他们就是这样设计免赔额来减少赔付的。

保险公司会尽量压低索赔以控制赔付。他们的评估与实际损失之间的差距,可能高达数十万美元。

‍

‍

您很可能没有地震保险

地震刚刚震动了您的房屋:墙上出现裂缝,烟囱倒塌,地基损坏清晰可见。您打电话给保险公司。

他们告诉您,地震损失不在承保范围内。您的综合房主保单排除地震风险,您从未单独购买过地震保险,甚至不知道需要购买。

现在,数万甚至数十万美元的维修费用要由您自己承担。

每次地震过后,纽约都有业主遭遇这种情况。大多数人直到为时已晚,才意识到标准保单不承保地震损失。

‍

地震发生后应立即做什么

  • 第 1 步:确保所有人安全。进入建筑物前,先检查燃气泄漏、电气隐患和结构是否稳固。
  • 第 2 步:如果您有地震保险,请先致电 718-313-3681 联系 Northeast Adjustment, INC.,再联系保险公司。我们会指导您完成报案通知。
  • 第 3 步:用照片和视频记录所有可见损坏。拍下裂缝、位移、坠落物和损坏的物品。
  • 第 4 步:未做记录前不要进行永久性维修。临时安全措施可以,但全面重建必须等待。
  • 第 5 步:保留受损物品。保险公司要求损失证明,已丢弃的物品无法记录在案。
  • 第 6 步:留意后续出现的损坏。随着沉降继续,部分地震损坏会在事发几天或几周后才显现。
我们深知保险公司的惯用策略
免费咨询
不要轻易妥协,为您争取最大赔付是我们的首要任务。
我们的流程
1
我们会亲自检查您的财产并确定损失的真实价值

我们与您一起查看现场,记录每一处受损区域并评估清单,让您的损失在保险公司报价之前就已白纸黑字地记录在案。

2
我们会在您无法居住期间为您安排临时住所

我们会接手您的酒店费用,并积极为您寻找可租住的房屋或公寓。许多家庭需要在外居住长达一年,这段过渡期的住处由我们负责,直到您与保险公司完成理赔。

3
我们将成为您和保险公司之间的联络人

每一次通话、查勘和谈判都由我们负责。您无需再与保险公司的理算师争辩,也无需自己追着办手续。

4
我们记录您的完整损失,并代表您与保险公司协商理赔

我们依据您已记录的全部损失进行谈判,而不是接受保险公司给出的第一个报价。

申请免费索赔审查

没人谈起的纽约地震风险

2024年4月,一场4.8级地震震动了纽约市和长岛。建筑物摇晃,人们撤离,损失随之而来。

大多数纽约居民没有地震保险。他们以为用不上:地震发生在加州,不会发生在纽约。

但纽约州存在活动断层。拉马波(Ramapo)断层系统贯穿纽约州及周边地区,几个世纪以来该地区多次经历过有历史记载的地震。

东海岸地震的影响范围比西海岸更大:不同的地质结构让地震波传播得更远,一场中等强度的地震,可以损坏距震中数百英里外的建筑物。

纽约州的大多数建筑在建造时没有抗震标准。未加固砌体、连接薄弱、材料脆性大的老建筑尤其容易受损。

‍

保险公司漏掉的隐蔽地震损坏

可见的地震损坏一目了然:墙体裂缝、倒塌的烟囱、破碎的窗户。保险公司的理算员很容易记录这些。

隐蔽损坏才是保险公司省钱的地方。他们不深入调查,不使用专业设备,也不请结构工程师。

隐蔽损坏包括:被绿化或饰面遮住的地基裂缝;从室内外都看不到的墙体内部结构损坏;影响结构完整性的框架构件移位;建筑构件之间断开的连接;尚未表现为渗漏或故障的管线损坏。

我们聘请配备专业设备的结构工程师:裂缝监测仪测量持续位移,激光水平仪检测细微偏移,管道内窥镜无需拆墙即可检查墙体内部,探地雷达识别地下损坏。

这类隐蔽损坏的费用往往超过可见损坏。保险公司之所以不记录,是因为他们根本不去找。

‍

常见的地震索赔拒赔理由

  • “既有损坏”拒赔:保险公司声称损坏在地震前就存在,把每条旧裂缝都当作证据,用“旧损”否认新的损坏。
  • “表面损坏”拒赔:他们把所有裂缝都归为表面问题而非结构性损坏,声称维修不属于承保范围。
  • “维护不当”拒赔:他们主张损坏源于缺乏维护而非地震,把保养不善变成拒赔理由。
  • “低于免赔额”拒赔:他们声称损失未超过免赔额,并通过操纵估价把您压到门槛之下。
  • “除外责任”拒赔:他们声称损失属于保单除外范围:法规升级、绿化损坏、间接损失统统被排除在外。

我们用工程证据和保单条款分析对抗这些拒赔。其中许多并不成立,可以推翻。

我们忠于您,而不是您的保险公司。
谢谢!团队成员将很快与您联系。
哎哟!提交表单时出了点问题。
不要轻易妥协,为您争取最大赔付是我们的首要任务。

如果您没有地震保险

即使没有地震保险,标准房主保单仍可能承保部分损失:燃气管道断裂引发的火灾属于承保范围,水管破裂造成的水损也是,因这些次生原因受损的物品同样可能获得赔付。

但地震造成的结构性损坏不在承保范围内:地基损坏不赔,被震裂的墙体也不赔。

我们会审查您的全部保险安排,找出所有可适用的承保项目,在您现有的保单范围内争取最大限度的赔付。

今后可以考虑购买地震保险,保费因地点和建筑类型而异。

‍

商业地震索赔更为复杂

商业物业面临独特的地震损坏问题:楼体越大受损越广,多层结构在每一层都会产生累积效应。

营业中断损失可能超过结构维修费用:停业期间的收入损失、临时经营的额外开支、停工期间的员工工资。

库存损坏、设备毁损、租户装修改良都需要分别记录,每一类适用的保险条款各不相同。

我们与法务会计师合作记录商业损失,证明实际的营业中断金额,而不是接受保险公司的推算。

紧急服务
我们提供全天候 24/7 应急服务,随时可以调派。

损失发生的第一时间,我们即提供现场应急服务,防止损失扩大,同时加快您的企业、住宅和正常生活的恢复。
开始您的免费索赔审查
封板防护服务
紧急管道维修
紧急电工
清洁/修复服务
积水清除
修复性干燥
常见问题解答
聘请你们处理地震索赔需要多少费用?
我没有单独购买地震保险,地震损失还能获得理赔吗?
地震免赔额是按保额的百分比计算的,我的索赔还值得提出吗?
保险公司说我的裂缝只是表面损坏,不是结构性问题,怎么办?
我已经报案、收到报价或被拒赔了,现在请公共理算师还来得及吗?
我打电话咨询地震索赔后会怎样?需要先准备好文件吗?
你们可以用中文沟通吗?
还有问题吗?
欢迎随时联系我们的支持团队。
联系我们
不要轻易妥协,
争取最大限度的赔付
每项索赔都有其独特之处。
Northeast Adjustment, INC. 协助房主、房东和企业记录财产损失、审查保险条款,并准备有文件支持的理赔材料。
获取免费索赔评估
快速、无忧的索赔流程。
以投保人为中心的理赔代理

还不放心?

进一步了解我们所掌握的保险公司惯用策略。
了解更多