

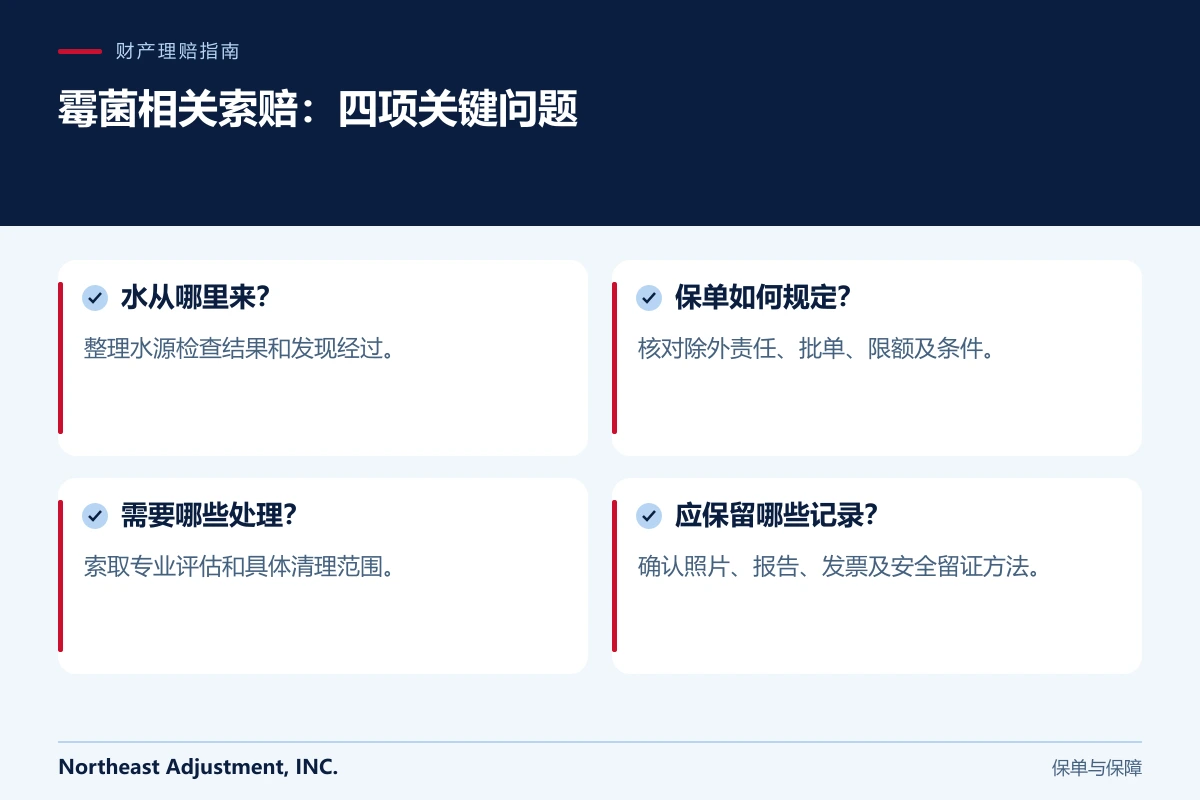
漏水后发现疑似霉菌,可能让水损索赔变得更复杂,但最初的沟通应围绕具体问题展开:潮气从哪里来?发现了什么状况?专业人员建议采取哪些措施?保单如何处理这些工作?
即使尚未涉及霉菌,水损本身的经济影响也可能相当大。State Farm 的全国数据显示,从2024年至2025年6月,冻结相关水损索赔的平均赔付超过30,000美元。这是一家保险公司针对较广泛冻结损失类别的数据,并非霉菌索赔平均额,也不能用来预测某份保单的赔付。State Farm 报告
把三个问题分开处理
实际状况: 合格的专业评估可以识别受影响的材料、潮湿状况以及建议采取的处理措施。
原因和时间: 水源维修结论、照片和发现经过,有助于说明水如何进入,以及当时观察到了什么。
保险条款: 承保原因、除外责任、批单、限额和其他条件如何适用,应依据保单判断。仅有状况评估无法回答这一部分。
区分这些问题,可以避免一种常见误区:认为只要出现“霉菌”二字,就必然获得赔付,或者整宗水损索赔都必然不受保障。
记录自己确实知道的情况
以新泽西州一户住宅的假设情形为例:地下室橱柜后方的管道漏水。屋主周末外出归来后发现污渍,承包商随后又发现其他受影响的材料。发现污渍的日期、漏水持续时间的估计,以及承包商观察到状况的日期,是不同的信息。
请分别记录,不要把不确定的情况写成精确的故障日期。保留水源维修报告、早期照片、维护记录,以及有关进入现场或清理工作的沟通。
如果承包商对持续时间提出判断,请询问判断依据,以及结论是否仍属初步意见。提交资料时,应清楚区分专业人员的结论与您自己的观察。
以书面方式询问保单问题
一份重点明确的询问可以包括:
- 哪些保单条款适用于最初的水损?
- 是否存在霉菌、真菌或类似项目的除外责任或批单?
- 某类处理工作或检测是否另设限额?
- 评估索赔还需要哪些事实或资料?
- 哪些拟收费用已被接受、仍有疑问,或被排除?
- 在拆除材料前,应保留哪些证据?
请索取适用的条款原文,以及结合实际情况的解释。笼统地说“霉菌不保”,未必说明保险公司如何处理相关建筑损坏或某项批单。同样,存在相关批单也不代表每一笔费用都符合条件。
保护房屋,同时保留有用证据
美国环保署的霉菌与潮气指南强调控制水分,并及时干燥受影响区域。其24至48小时建议属于预防目标,不是对霉菌何时开始生长的保证,也不是保险申报期限。
请根据实际情况,向合格专业人员询问安全进入、隔离、拆除及清洁的方法。不要仅为拍照而扰动疑似污染物,也不要仅凭颜色判断健康风险。
在安全可行时记录工作:拍摄区域照片,描述材料,保留评估结论和拆除理由。保存清理范围说明与发票。不要为了准备一套完美的索赔资料,而延误安全处置和必要的减损工作。
让工作范围清楚易懂
处理方案应列明房间、材料、数量,以及每项作业的原因。请确认哪些费用属于水源维修、干燥、评估、清理、重建或个人物品处理。这样更容易把保险公司的回复与实际工作逐项比较。
如果拆除时发现新的状况,应记录发现,并及时通知保险公司,询问如何提交修订后的工作范围。与本次损失无关的日常维护,应单独标明,避免混入同一范围。
屋主常见问题
发现霉菌就代表房屋无法居住吗?
不要自行作出这一结论。请寻求适当的专业指导,并询问保险公司,因搬离住所而提出的索赔需要什么证明。
受影响的物品可以丢弃吗?
应妥善处理不安全的物品,同时在可行时询问如何记录和保存证据。照片和详细清单通常很有帮助。
如果保险公司拒赔霉菌相关部分怎么办?
索取书面依据,并确认其他损失部分是否仍在审理。州保险监管部门也可提供消费者协助。
欢迎浏览我们的水损相关文章,了解更多记录方法。您也可以联系 Northeast Adjustment,讨论本次损失涉及的资料和保单问题。