

出租单元受损后,房东可能一边安排维修,一边面对租金变化或停收。财产损坏记录与租金收入记录应彼此关联,但不能把两者当作同一种计算。
美国东北部的冬季天气,使这一问题具有现实意义。NOAA 统计显示,1980—2024 年间,有 21 次达到十亿美元损失门槛的冬季风暴事件影响纽约州。该门槛依据各事件在美国全国造成的损失,而非纽约州境内的损失,也不决定保险保障。它反映了可能影响已入住房产的历史灾害情况。NOAA 纽约州灾害摘要
计算索赔前,先确认保障
询问保单是否包含租金损失、租赁价值、营业收入或其他相关保障,并索取限额、条件、期间规则和所需记录的说明。
康涅狄格州保险局术语表将租金保险描述为针对承保风险造成收入中断的保障。实际范围由您的保单决定;一般空置或与本次损坏无关的欠租,并不自动等同于承保的租赁中断。
还应确认,向保险公司说明的房产实际出租用途是否准确。长期租赁、短期出租和业主自住,可能涉及不同的保险安排。
建立损失前的租赁基准
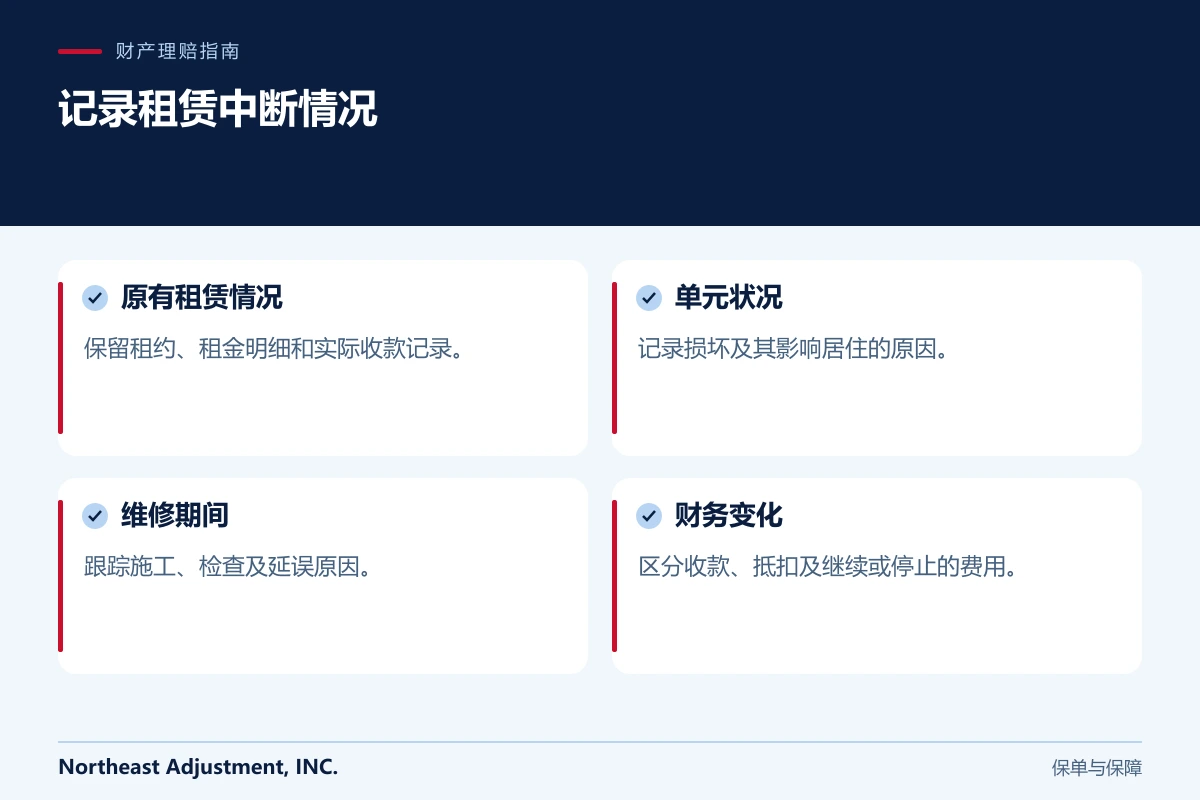
收集已签署的租约、补充协议、租金明细、收款历史,以及优惠或抵扣记录,说明损坏前实际应收和已收的租金。
多单元房产应按单元整理记录。如果只有部分建筑受损,不要把一套公寓的租金直接乘以单元总数。
以下为假设示例:纽约州一栋双户住宅中,一套因水损无法使用,另一套仍有住户居住。索赔文件应把受影响单元的状况和租赁历史,与未受影响的租赁情况分开说明。
如果当时没有租客,应如实说明情况,并询问哪些证据相关。不要编造租约,也不要把广告中的要价当作一定可获赔的收入。
说明使用为何改变,以及何时改变
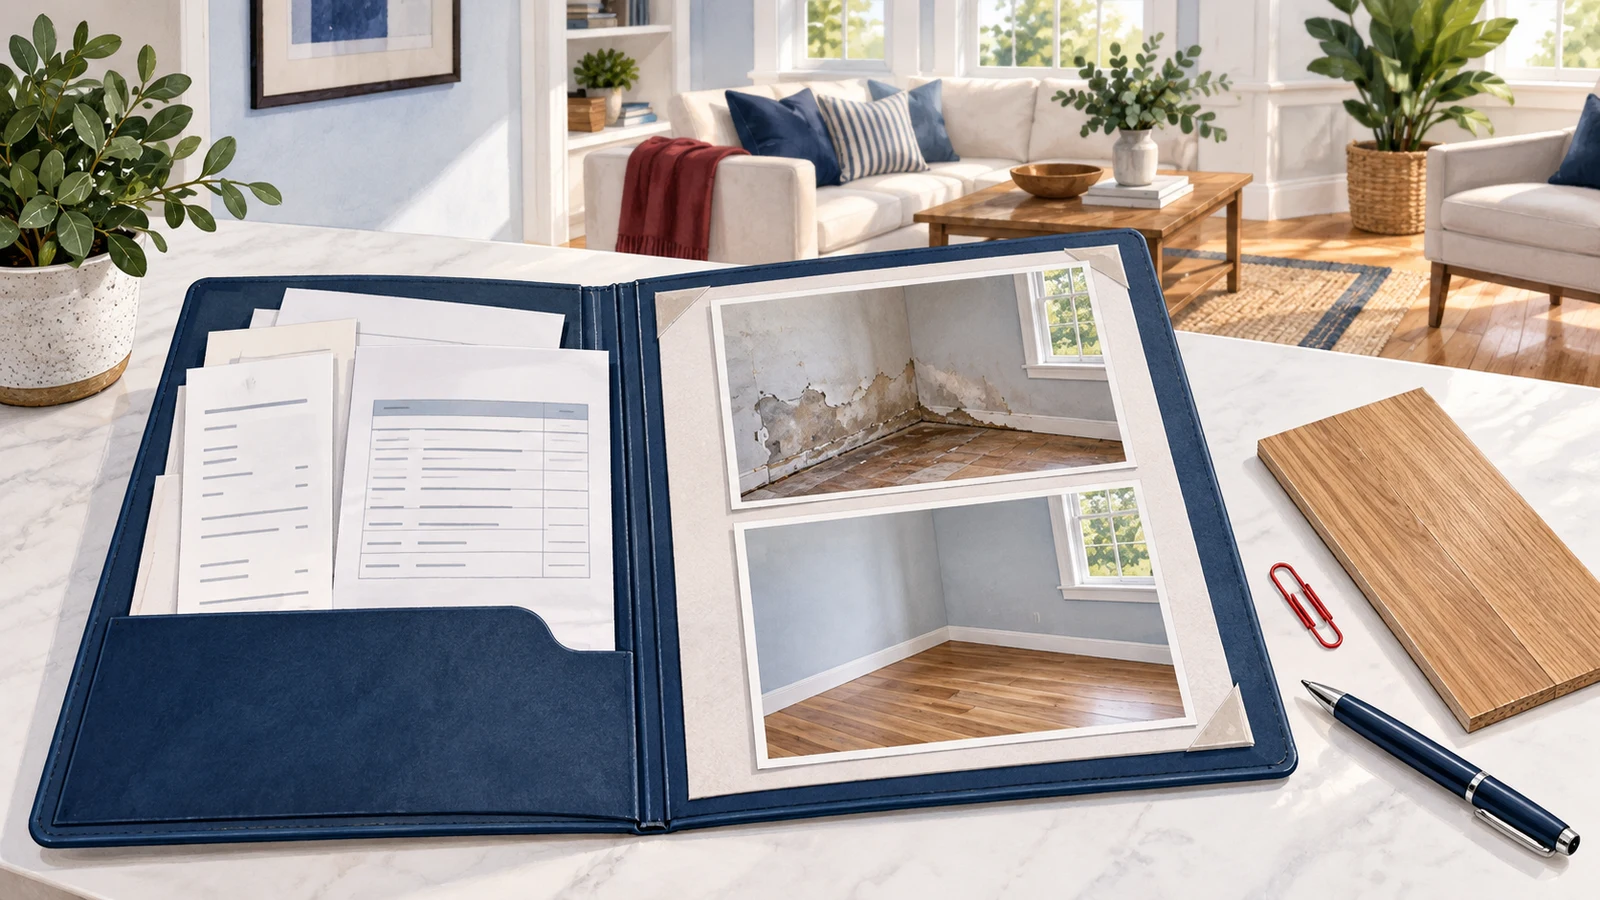
拍摄损坏照片,并保留专业人员关于受影响公用设施、出入条件和必要维修的意见。如有相关主管部门的通知或命令,也应保存。
保留与租客的沟通,但要区分保险问题和房东与租客之间的法律义务。减租、终止租约、进入单元的权利和安置义务,可能需要法律意见。不要把保险文章作为停止提供服务或要求支付租金的法律依据。
时间线应注明发现损坏、检查、清理、维修里程碑,以及单元何时可以再次使用。准确记录延误,并保存相应通信。
跟踪实际发生的财务变化
建立台账,列明预期租金、实际收款、已给予的抵扣、押金处理,以及继续发生或已经停止的费用。请保险公司或理赔专业人员说明,保单计算采用哪些数字。
一个简单的假设示例可能包括每月 2,000 美元租金和一段无法出租的时间。但仅有这一起始金额,并不能确定承保损失。仍需考虑适用期间、保单计算方式、实际收款、节省的费用及限额。
把押金与普通租金收入分开。不要重复计入同一金额,也不要把可退还款项当成最终费用。财务记录的呈现和税务处理应咨询会计师,不要假定保险计算与税务计算完全一致。
持续更新维修资料
收入损失索赔可能需要解释合理的维修期间。保留承包商进度安排、材料订单、检查申请,以及变动原因。
如果另外进行自主选择的翻新,应与损坏修复分开列明。额外工程可能影响工期,却不一定延长承保的中断期间。
单元恢复可用时,应以适当资料记录其状况和日期。如果保险公司采用不同的结束日期,请其解释理由,并指出与差异有关的证据。
房东常见问题
建筑维修保障是否自动包括租金损失?
不一定。请核实保单中的相关保障和条件。
可以把租客受损的个人物品计入吗?
需要考虑所有权和保障。将租客物品单独列出,不要假定建筑物保单一定承保。
如果租客永久搬走怎么办?
记录事实,并就租约和保单寻求意见。持续空置并不自动获得无限期保障。
我们的租赁与财产理赔文章提供相关指南。欢迎联系 Northeast Adjustment,讨论如何用记录说明房产损坏和租赁中断。