

拒赔通知可能针对整项索赔、某一项保障,或仅涉及特定维修项目。起草回应之前,先明确保险公司究竟作出了什么决定,以及理由是什么。下一步如何处理,取决于争议涉及保单措辞、损坏原因、金额,还是缺少资料。
风暴相关争议在美国东北部有现实背景。NOAA 记录显示,1980—2024 年间,有 48 次达到十亿美元损失门槛的强风暴事件影响纽约州。这一分类依据各事件在美国全国造成的损失总额。这段历史不能说明某项具体索赔是否应获赔;判断仍取决于证据和保单。NOAA 纽约州灾害摘要
标明具体决定,不要只看“拒赔”二字
从头到尾阅读通知,标出涉及的房产、损失日期、索赔编号、保障项目和损坏内容。
询问其他部分是否仍在审理,还是保险公司认为审核已经结束。拒绝某个项目的通知,也可能与另一部分损失的付款同时发出。
还要区分拒赔通知、权利保留通知和补充资料要求。这些文件的含义可能不同。如果措辞不清楚,请保险公司书面解释目前的状态。
结合上下文阅读引用的条款
在保单中找到每一项引用条款,并查看是否有批单对其作出修改。保留损失发生时适用的完整保单,不要只依赖保单声明页。
纽约州金融服务局灾后恢复指南说明,拒赔理由应有保单条款支持。请保险公司解释,所引用的条款如何适用于您这次损失的具体事实。
不要以为找到一句对自己有利的话就能解决问题。保障条款、除外责任、例外规定、定义和条件可能相互影响。涉及法律解释或如何保全权利的问题,可能需要律师协助。
将事实认定与证据逐项比较
以下为假设示例:一位新泽西州房主就风损外墙挂板提出索赔,但保险公司认为损坏源于老化而拒赔。有效的回应应提供针对这一结论的证据,而不只是其他地点近期风暴的照片。
检查勘查报告、注明日期的损失前照片、维护记录、承包商的发现,以及损坏分布。准确指出事实错误。如果报告写错了建筑物的方位,或描述了未经检查的区域,应提供资料说明。
请具备相应资格的专业人员解释不同致损原因意见的依据。另一份价格更高的估价单,未必能回应基于损坏原因作出的拒赔决定。
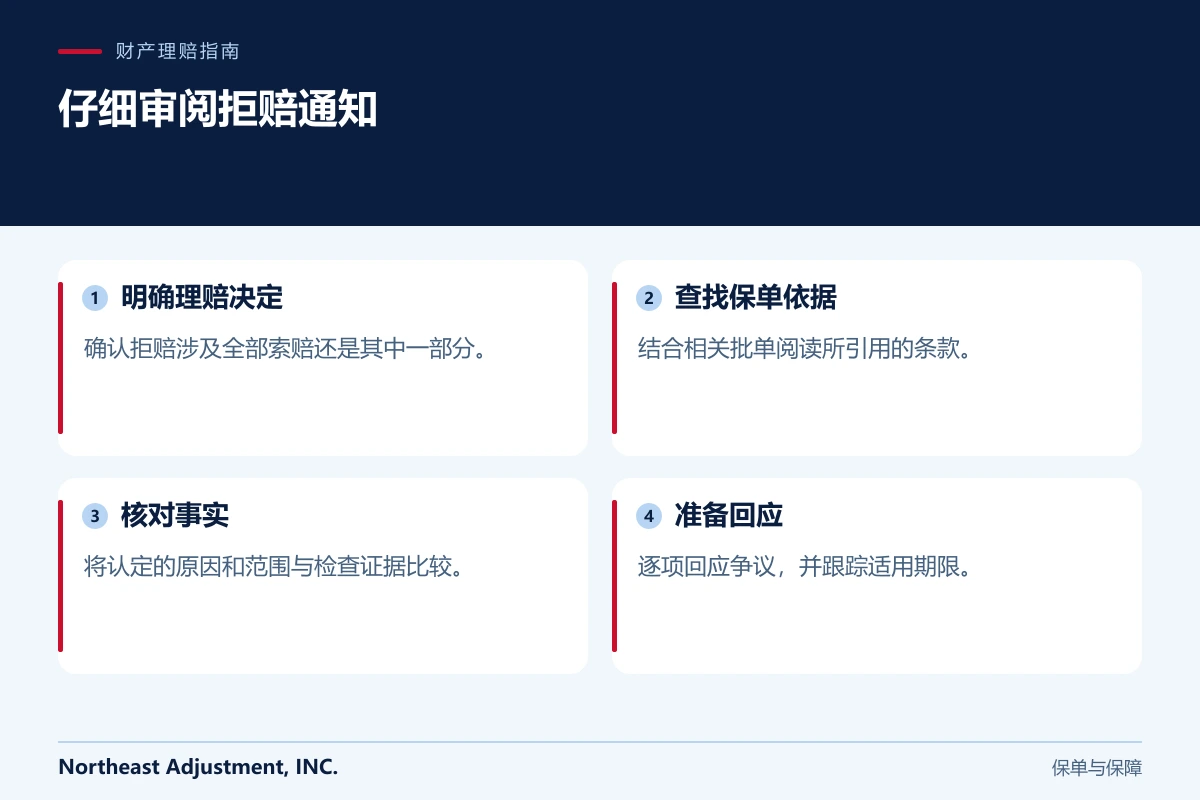
按具体问题组织回应
可以用简短表格或编号清单,依次列出保险公司的观点、您的问题或更正,以及支持文件。
例如:
- “通知中提到后立面,但受损板材位于临街一侧。”
- “所附损失前照片的拍摄日期早于本次事件。”
- “承包商报告解释了现场观察到的固定件状况。”
- “请说明室内损坏是否已单独评估。”
这些只是整理证据的示例,不是建议您套用到索赔中的事实。只提交准确且属于您房产的资料。
如果缺少某项记录,说明您向谁索取了什么,以及索取日期。不要声称一份文件能够证明超出其实际内容的结论。
跟踪后续步骤和适用期限
询问是否有内部复核程序,以及补充资料应提交到哪里。保留送达确认和实际提交的文件版本。
及时检查保单和通知中的期限。持续沟通或提出投诉,未必会延长合同或法律规定的期限。对时间要求或自身权利不确定时,应取得合资格专业人士的意见。
各州保险监管部门设有消费者协助渠道。根据争议性质,其他选择可能包括持牌公共理赔师或律师。保单中的损失金额评估程序,并非解决保障范围或致损原因争议的通用办法。
收到拒赔通知后的常见问题
新证据是否一定能让案件重新审理?
不一定。请询问保险公司是否愿意审阅这项具体资料,以及应如何提交。
是否应停止保护房产?
继续采取必要且安全的措施,避免进一步损坏,并做好记录。对有争议的费用单独标明。
所有报告尚未准备好,可以先回应吗?
可以告知保险公司争议事项和预计取得的资料,同时继续遵守适用要求。不要以为这样就改变了期限。
我们的理赔资料文章介绍了相关记录方法。欢迎联系 Northeast Adjustment,讨论您财产保险索赔中的证据和待解决问题。