

同一份保险估价上,可能同时列出重置成本、实际现金价值和折旧。如果其中一部分折旧被标为“可追回”,应询问保险公司在考虑支付这笔款项前,需要满足什么条件。这个标签并不意味着承包商离场后,支票就会自动寄来。
清楚的物品记录能让后续步骤更容易。保险信息研究所(Triple-I)与慕尼黑再保险公司2023年的调查显示,47%的美国屋主表示已为个人财物编制清单。这项全国性、自行报告的调查数据提醒我们,损失发生后,识别受损物品和替换物品可能变得困难。Triple-I 财物清单调查
先阅读付款说明
重置成本与实际现金价值是不同的计价方式。折旧反映因使用年限、状况等因素造成的价值减损。这些概念如何适用于房屋和屋内物品,应依据保单判断。
康涅狄格州保险厅的灾后指南解释了相关概念,以及维修或更换在其中的作用。请保险公司指出估价中哪些金额可能追回,哪些不能。
不要假设建筑和每一件物品都适用相同的理赔计价条款。批单及特定物品的规定,可能影响计算结果。
从估价到完工,逐项建立对应关系
以纽约州一位屋主的假设情形为例:承保水损后,需要更换地板。估价列明具体房间和数量,承包商最终发票也应清楚说明安装了什么地板、安装位置及费用。
如果屋主升级材料,或把工程扩大到未受损房间,应将这部分单独标明。发票金额更高,本身并不能证明保险公司应支付全部差额。
对于个人物品,应把替换品收据与原始清单项目对应起来,包括物品描述、适用时的型号、收据、送货资料,以及所要求的其他证明。不要把多笔无关购买合并成一个没有说明的总额。
整理一套提交资料
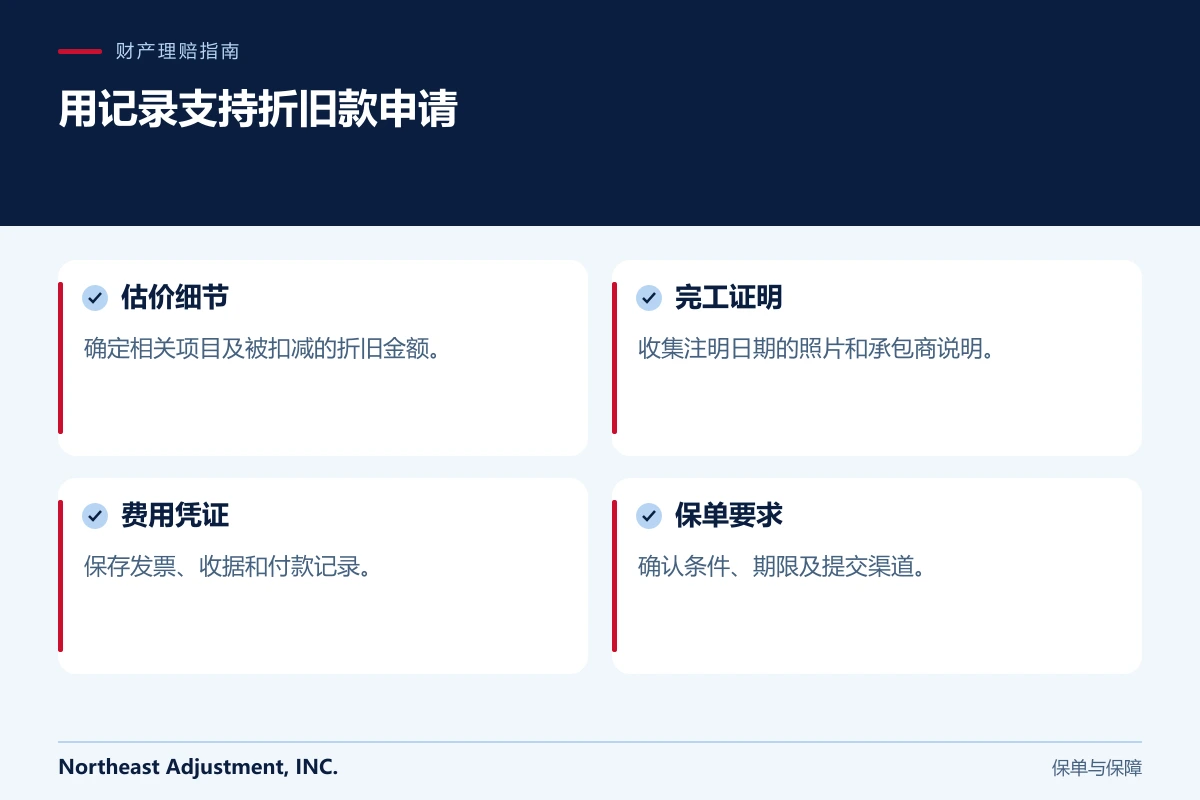
按保险公司估价的顺序排列资料:
- 估价项目或房间编号。
- 已完成维修或更换的说明。
- 承包商发票或购买收据。
- 按要求提供的付款证明。
- 注明日期的完工照片。
- 工程变化、抵扣或未完成工作的说明。
请询问哪些文件确有必要,而不是把所有记录全部寄出。如果某份文件无法取得,请说明原因,并询问可以考虑哪些替代证据。
保留原件,以及实际提交的整套资料副本。如果之后更正发票或替换附件,请标明更新版本,方便审核人员看出变化。
核对条件与时间要求
询问保单要求何时完成维修或更换,以及何时提交支持文件。不同保单可能采用不同条件。不要照搬朋友索赔的期限,也不要认为持续沟通就等于自己的期限已被延长。
如果供应商延迟或承包商排期可能影响完工,应在相关期限前通知保险公司,并请求书面指导。不要把对方沉默视为同意延期。
部分完工时,可能需要讨论已完成部分如何付款。请询问处理方式,以及剩余部分还需要哪些证明。不要为了促成付款,把未完工项目说成已完成。
理解计算方式,但不要预设结果
仅作示例,一份估价可能在扣除免赔额和其他调整前,列出10,000美元重置成本和2,000美元折旧。这并不证明之后一定会发放2,000美元。
实际金额可能取决于合格费用、已完成工作、限额、此前付款和保单条件。请索取后续赔款的逐项解释,或说明为何与预期金额不同。
如果争议在于最初扣减的折旧,应收集使用年限、原有状况、维护和产品记录。这与证明现在已经完成更换,是两个不同问题。
常见问题
订单确认就足够了吗?
请询问保险公司。下单、交货、安装和已付款发票,证明的是不同阶段。
可以用不同型号替换原物品吗?
请核对保单及保险公司的要求,保留能说明替换品与受损物品关系的规格资料。
如果暂时负担不起全部维修怎么办?
尽早提出问题,询问可用的索赔付款安排。不要假设保单条件会因此自动取消。
欢迎浏览我们的索赔资料文章,了解相关计价问题。您也可以联系 Northeast Adjustment,讨论如何整理索赔估价和完工证据。