

免赔额,是按照适用保单条款,在承保损失中由您承担的部分。它影响赔付计算,但不同于折旧、保障限额,或保险公司认定不属于保单范围的工作。
维修费用可能很高,因此值得了解这些细节。2024年至2025年6月期间,State Farm 与冰冻有关的水损索赔平均赔付超过30,000美元。State Farm 这一单家保险公司的历史平均数,并不是对您可获赔金额的估算。数据反映 State Farm 在美国多类冰冻相关水损中的理赔经验,不能确定您家的免赔额、承保金额或赔付。
找到适用的免赔额
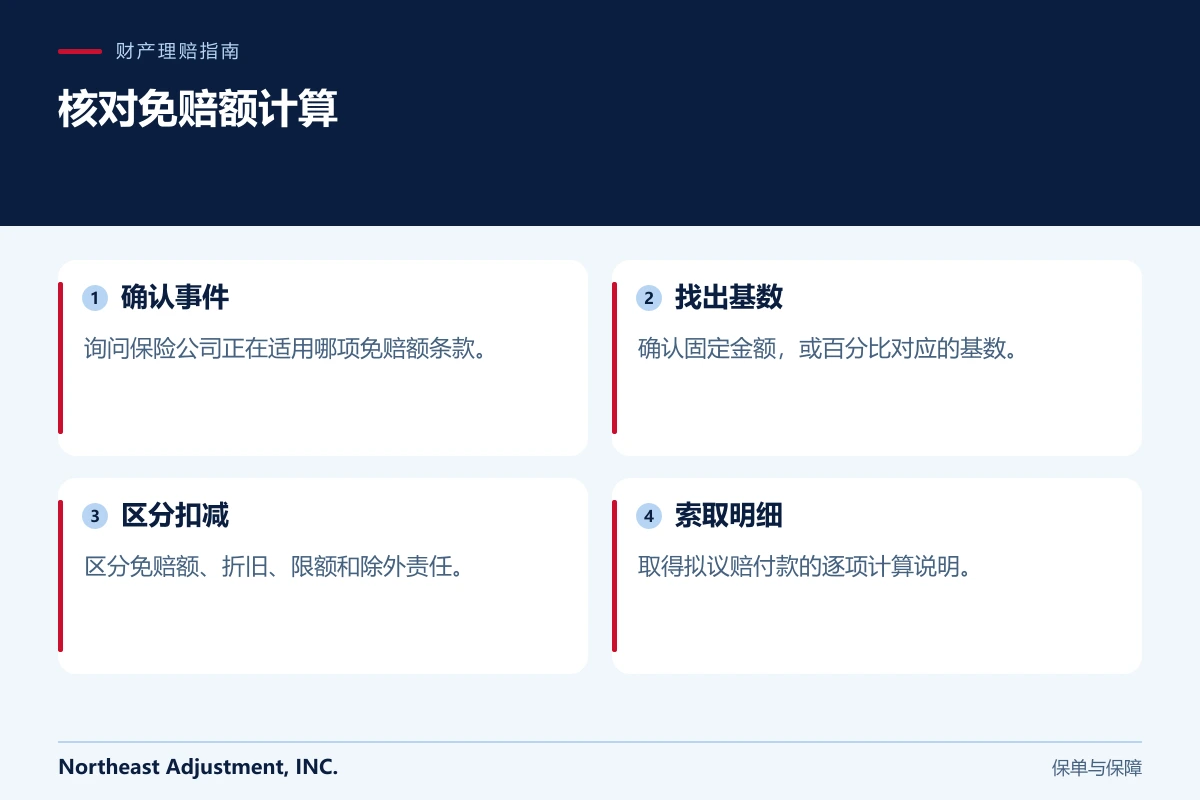
先查看声明页,再阅读相关保单表格和批单。有些保单采用固定金额免赔额,另一些会针对特定事件设置单独条款,并可能按百分比计算。
请保险公司指出正在适用哪一条规定,以及原因是什么。事件描述很重要:风灾免赔额与飓风免赔额的触发条件可能不同。不要认为只要称为“风暴”,就已经确定了适用类别。
康涅狄格州保险局的灾后指南解释了免赔额和估值概念。实际金额及条件由您自己的合同规定。
理解计算基数
固定免赔额以美元金额列明。百分比免赔额则需要确认,该比例乘以哪个金额。基数可能是某项约定保险价值,而不是维修发票金额。
以下是刻意简化的示例:假设原本可赔付的损失为10,000美元,适用的固定免赔额为1,000美元,且没有其他调整。扣除免赔额后为9,000美元。这些数字只是举例,不是典型限额,也不预测任何实际索赔。
如果条款采用百分比,应先写出基数和比例再计算。除非保单明确指定,不要擅自使用房产售价、抵押贷款余额或维修费用作为基数。
阅读完整的赔付说明
保险公司的估价或来函可能列出重置成本、折旧、实际现金价值、免赔额、此前付款及其他调整。这些项目不应被合并成一笔没有解释的扣减。
如果无法看懂计算,应要求逐项说明。问清某项金额是否已经计入,以及付款对应建筑、财物还是索赔的其他部分。
承包商发票不会自动改变免赔额。同样,承包商承诺“帮您处理”免赔额,也不能代替您了解自身义务并如实记录交易。
索赔档案中的问题清单
- 本次事件适用哪一项免赔额条款?
- 是固定金额还是百分比?规定的计算基数是什么?
- 保险公司如何处理不同日期或不同事件?
- 计算中还有哪些其他调整?
- 显示的总额是否已经包含此前付款?
保存书面答复。如果问题涉及保单解释而非算术,应指出具体措辞,让答复针对实际争议。
同一场风暴影响多个区域时
假设新泽西州沿海一位房主在报告同一场风暴后,屋顶和室内都出现损坏。房主收到分别列出屋顶和客厅的估价部分,因而疑惑是否每个部分都要再扣一次免赔额。
房主应询问,保单如何针对所报事件定义并适用免赔额。分开的估价页面本身不能回答这一问题。处理方式取决于事实和保单;未经审阅,不应直接假设只有一次或需要多次免赔额。
常见问题
我要把免赔额付给保险公司吗?
应询问理赔付款和承包商款项如何处理。很多情况下,免赔额体现在保险公司支付的金额中,而不是另行交给保险公司。
维修费用低于免赔额怎么办?
计算结果可能是该项损失没有赔付款。是否需要报案及承保问题,仍取决于实际情况和保单义务。
折旧是另一种免赔额吗?
不是。折旧涉及估值,保单可能对其作不同处理。
可以先阅读如何阅读房屋保险声明页。如果财产索赔计算需要进一步审阅,请联系 Northeast Adjustment。