

聘请公共理赔师,意味着选择一位在财产保险索赔中代表您利益的专业人士。实用的问题应具体明确:谁来工作、费用多少、如何处理证据,以及哪些责任仍由您承担?
业主希望获得清楚的理赔协助,是可以理解的。USFA 估计,2024 年美国全国发生 343,000 起住宅建筑火灾。这个全国数字并不说明多少业主聘请了理赔师,也不说明案件如何结算。它反映了可能让家庭面对陌生手续的事件规模。USFA 统计
可以通过以下七个问题评估拟议的合作关系。
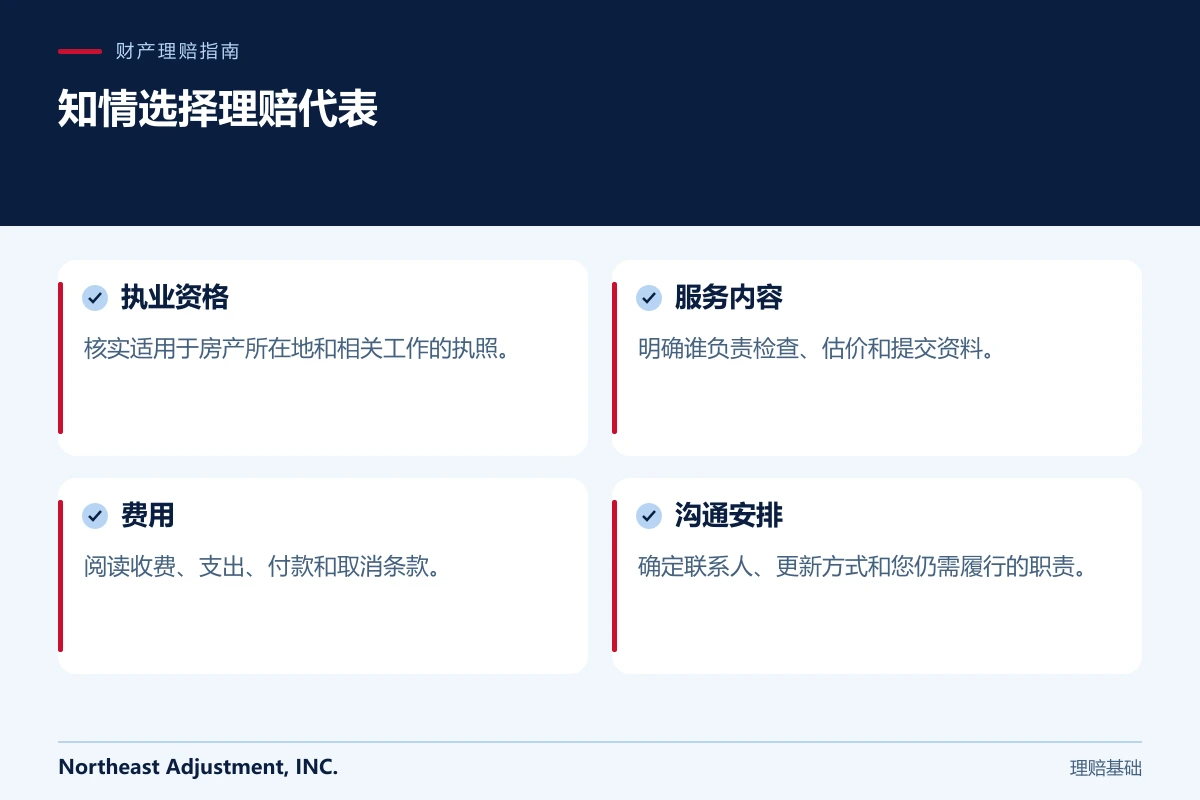
1. 您的执照是否适用于这处房产和相关工作?
索取公司和个人的准确名称,并向州监管部门核实适用执照。熟悉的品牌名称或其他州颁发的执照,不能替代对房产所在辖区执业资格的检查。
纽约州金融服务局公共理赔师指南介绍了纽约州的执照要求,以及公共理赔师代表投保人的职责。其他州有各自的规则。
2. 服务包含哪些工作?
询问谁负责检查房产、编制估价、整理物品、审阅支持记录、与保险公司沟通,以及跟进问题。
以下为假设示例:一位纽约州房主在火灾后,既有建筑损坏,也有大量受影响物品。如果协议只包含部分工作,房主就需要知道其余部分由谁处理。应询问不包含的服务、外部专家及额外费用。
3. 服务费和其他支出如何计算?
阅读收费条款,并请对方用通俗语言说明何时需要付款,以及费用适用于哪些赔款。另行计费的支出也应讨论清楚。
不要把法律规定的收费上限当作该公司的实际收费,也不要将某州的收费规则套用于整个东北部。如果假设金额的计算示例有助于理解合同,可以要求对方提供,但仍须明白不能保证获得赔款。
4. 如何建立索赔证据?
询问您应提供哪些记录,以及理赔师会如何记录损失。相关工作可能包括拍照、测量房间、编制清单、收集承包商检查结果,以及解释争议项目。
了解是否需要专业意见,由谁选择相关专业人员,以及费用由谁承担。当问题需要相应专业知识时,不应指望公共理赔师替代工程师、会计师、修复专家或律师。
5. 谁负责与我沟通?
明确日常联系人及备用联系人。询问多久会收到有实际内容的更新、问题如何处理,以及如何取得提交材料和往来通信的副本。
良好的沟通安排应说明下一步由谁行动。您应了解保险公司何时需要您提供信息、哪些检查尚待进行,以及哪些问题仍未解决。不要只用消息往来的数量判断进展。
6. 可以合理讨论哪些结果?
询问对方将如何处理您这次损坏和保单中的具体问题。在事实尚未评估前,对确定赔偿金额、增长百分比或完成日期的承诺,应保持审慎。
保险公司不会自动受公共理赔师估价的约束。公共理赔师的工作是建立并提交有证据支持的索赔,处理双方分歧;保障、证据和保单条件依然重要。
还应询问,争议在什么情况下需要法律意见,而不只是继续讨论估价。
7. 协议要求我做什么?
阅读完整合同,包括取消条款、进入房产的许可、文件义务、收费及其他承诺。签字前,询问任何不理解的条款。
明确如何协调紧急保护工程、聘请承包商、录音陈述、损失证明表,以及保险公司的其他要求。有人代表您处理索赔,并不意味着可以忽略保单义务或停止回应必要要求。
将已签署的副本和联系方式保存在理赔文件夹中。
对照实际范围作出决定
向不同候选人提供相同的房产和损坏描述,以便比较。围绕拟议工作提出问题,不要只依赖一般性的销售介绍。
提出索赔必须聘请公共理赔师吗?
不必。很多投保人自行处理索赔。是否聘请,取决于损失情况、复杂程度和您希望获得的支持。
还可以同时使用自己的承包商和保险代理人吗?
可以。他们的职责可以与理赔代表的工作相互配合,但应明确分工和沟通方式。
欢迎浏览我们的理赔资料库,或联系 Northeast Adjustment,讨论您的财产保险索赔可获得的协助,以及可能的聘用条款。