Cómo las compañías de seguros pagan menos de lo debido en los reclamos de tiendas de comestibles
Las aseguradoras usan tácticas predecibles para minimizar los reclamos de comercios de alimentos. Reconocer estas tácticas demuestra por qué es importante contar con representación especializada.
La valoración del inventario depende de su póliza
El importe pagadero por el inventario dañado depende de las condiciones de valoración, los endosos, los límites y los deducibles de la póliza. El costo mayorista, el costo de reposición y el precio de venta son medidas distintas; los precios minoristas no establecen automáticamente la pérdida asegurada.
Revisamos facturas de compra, recuentos de inventario, SKU, cotizaciones de reposición, datos del punto de venta (POS) y registros de precios para documentar la pérdida según las condiciones aplicables. Para alimentos deteriorados, los registros de temperatura y los comprobantes de eliminación también ayudan a demostrar qué se perdió y por qué fue necesario desecharlo.
Los ingresos netos perdidos y los gastos continuos se evalúan por separado bajo la cobertura de ingresos del negocio que corresponda. El margen minorista esperado no se añade automáticamente al reclamo de inventario.
Consulte la guía de seguros para negocios del DFS de Nueva York (en inglés) para conocer los conceptos de valoración de propiedad y cobertura de ingresos del negocio.
Disputas de causalidad por deterioro de alimentos
Un corte de energía echó a perder su inventario. La aseguradora afirma que el deterioro resultó de una eliminación tardía, no del corte de energía en sí.
Argumentan que usted debió haber obtenido energía de emergencia de inmediato. Afirman que esperó demasiado antes de desechar los productos comprometidos.
Las regulaciones de la FDA exigen la eliminación de alimentos mantenidos a temperaturas inseguras durante períodos específicos. Documentamos los registros de temperatura, la duración del corte de energía y los requisitos de seguridad alimentaria que demuestran que la eliminación inmediata era obligatoria.
Exclusiones por mantenimiento de equipos
El compresor de su cámara frigorífica falló, echando a perder $40,000 en productos. La aseguradora niega el reclamo, alegando mantenimiento diferido.
Señalan el desgaste normal del equipo como evidencia de negligencia. Afirman que usted debió haber reemplazado el compresor antes de que fallara.
La cobertura por avería mecánica de equipos cubre específicamente las fallas mecánicas repentinas. Contratamos expertos en refrigeración que documentan que la falla ocurrió de manera repentina e impredecible, cumpliendo los requisitos de la póliza para la cobertura.
Limitaciones de la interrupción de negocio
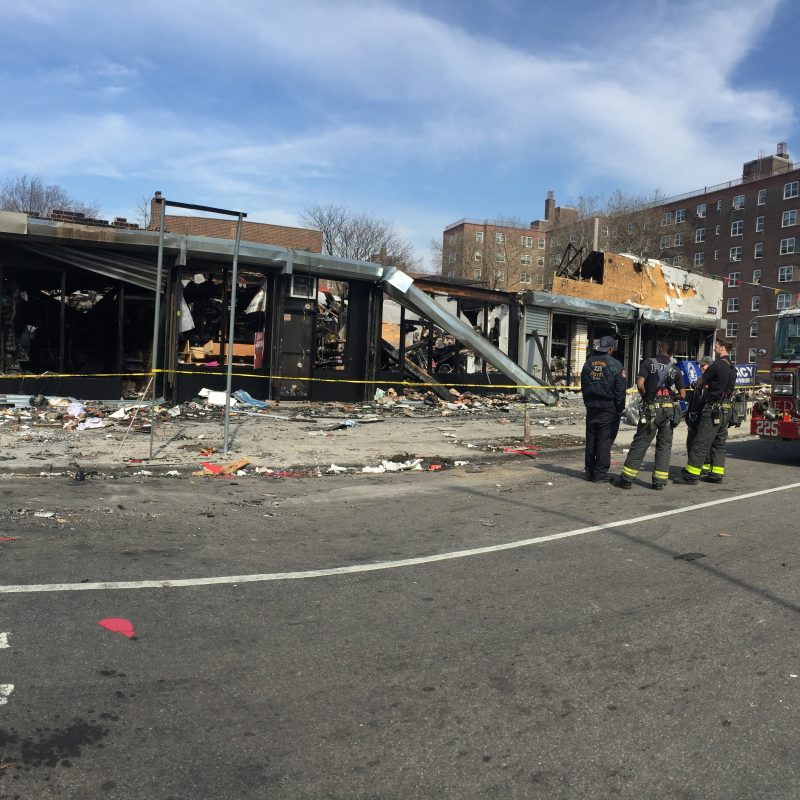
Un incendio cerró su supermercado durante 45 días mientras se realizaban las reparaciones. La aseguradora calcula la interrupción de negocio por solo 20 días, afirmando que usted reabrió demasiado lento.
Argumentan que usted debió haber abierto en una ubicación temporal o reabierto más rápido. Se niegan a pagar los ingresos perdidos por el período completo de cierre.
Documentamos por qué las reparaciones tomaron 45 días. Probamos que las ubicaciones temporales no eran viables para operaciones de comestibles que requieren refrigeración, estanterías y sistemas de caja. Recuperamos los ingresos perdidos por el período real de recuperación.
Argumentos de rescate parcial
Los daños por agua afectaron tres pasillos de productos empacados. La aseguradora afirma que la mayoría de los productos pueden rescatarse porque el empaque parece intacto.
Se niegan a pagar por productos que afirman que aún son vendibles. Minimizan las pérdidas argumentando que la contaminación no fue completa.
Las regulaciones del departamento de salud prohíben vender productos expuestos a agua contaminada. Documentamos los requisitos regulatorios y probamos que todos los productos afectados requieren eliminación y reemplazo.
Aplicación de sublímites
Su póliza incluye un sublímite de $25,000 para la cobertura por deterioro de alimentos. Usted sufrió $80,000 en pérdidas por deterioro, más $60,000 en daños a equipos y $100,000 en interrupción de negocio.
La aseguradora aplica el sublímite de deterioro para minimizar el pago total. Se niegan a considerar otras disposiciones de cobertura que podrían aplicar.
Analizamos cuidadosamente el lenguaje de la póliza. Reclamamos el deterioro bajo múltiples disposiciones, incluyendo avería mecánica de equipos, daños a la propiedad y propiedad personal del negocio. Maximizamos la recuperación usando todas las coberturas disponibles.