Cómo las compañías de seguros pagan menos en los reclamos de tiendas minoristas
Las aseguradoras usan tácticas predecibles dirigidas a los negocios minoristas. Entenderlas demuestra por qué la representación profesional es importante.
La valoración del inventario depende de su póliza
El importe pagadero por el inventario dañado depende de las condiciones de valoración, los endosos, los límites y los deducibles de la póliza. El costo mayorista, el costo de reposición y el precio de venta son medidas distintas; los precios minoristas no establecen automáticamente la pérdida asegurada.
Revisamos facturas de compra, recuentos de inventario, SKU, cotizaciones de reposición, datos del punto de venta (POS) y registros de precios para documentar la pérdida según las condiciones aplicables.
Los ingresos netos perdidos y los gastos continuos se evalúan por separado bajo la cobertura de ingresos del negocio que corresponda. El margen minorista esperado no se añade automáticamente al reclamo de inventario.
Consulte la guía de seguros para negocios del DFS de Nueva York (en inglés) para conocer los conceptos de valoración de propiedad y cobertura de ingresos del negocio.
Acusaciones de inflar el inventario
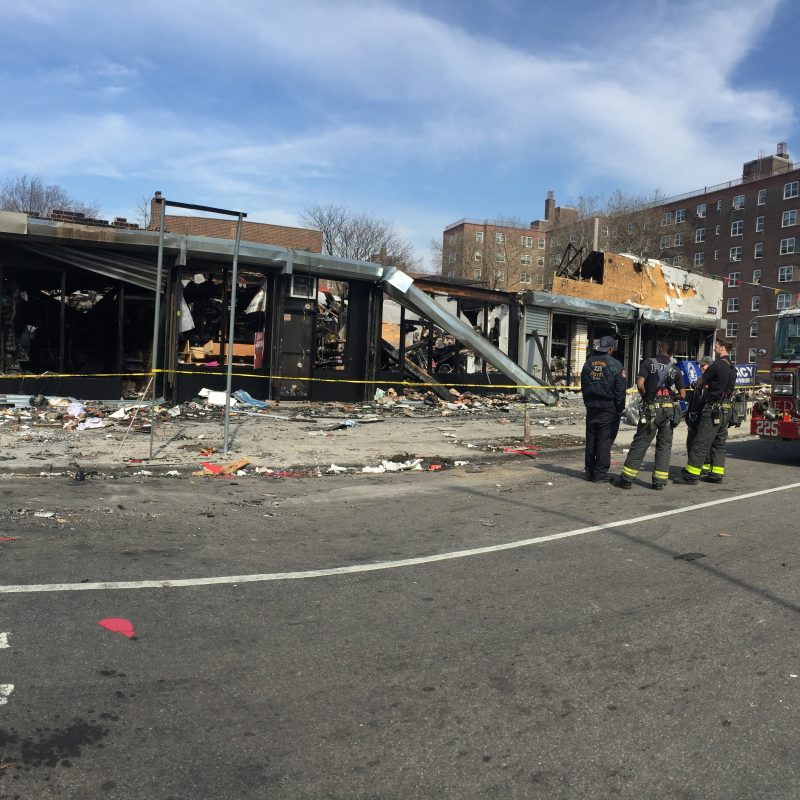
Un robo o incendio destruyó su inventario. La aseguradora alega que usted está inflando los montos de la pérdida, sugiriendo que en realidad no tenía tanta mercancía como declaró.
Exigen órdenes de compra de cada artículo. Escudriñan los registros de ventas buscando discrepancias. Lo acusan de reclamar mercancía que ya vendió.
Probamos el inventario previo a la pérdida usando órdenes de compra, registros de recepción, sistemas de gestión de inventario y datos de ventas. Demostramos que las pérdidas reclamadas coinciden con los niveles de inventario documentados.
Disputas por salvamento y mercancía dañada
Daños por agua afectaron su inventario de ropa. La aseguradora alega que la mayoría de los artículos pueden limpiarse y venderse, ofreciendo una compensación mínima.
Se niegan a reconocer que la mercancía dañada por agua pierde valor minorista incluso después de la limpieza. Lo presionan a vender los productos dañados con grandes descuentos en lugar de reemplazarlos.
Documentamos el estado de la mercancía dañada, los costos de limpieza, las cotizaciones de reposición y cualquier valor de salvamento restante. Comparamos estos registros con las condiciones de valoración y reparación o reposición de la póliza; el margen minorista perdido no establece automáticamente la liquidación de propiedad.
Negaciones de interrupción de negocio
Daños a la propiedad cerraron su tienda minorista por 60 días. La aseguradora calcula la interrupción de negocio por solo 30 días, alegando que usted reabrió demasiado lento.
Argumentan que usted debió abrir en un local temporal o completar las reparaciones más rápido. Se niegan a pagar los ingresos perdidos por el período real de cierre.
Documentamos por qué las reparaciones requirieron 60 días. Probamos que los locales temporales no eran viables dados los términos de su contrato de arrendamiento, los requisitos de acondicionamiento y las expectativas de ubicación de sus clientes. Recuperamos los ingresos perdidos por el período completo de recuperación.
Minimización de pérdidas de temporada
Un incendio destruyó su inventario navideño en diciembre, justo antes de la temporada alta de ventas. La aseguradora valora la mercancía a precios de liquidación de fin de temporada, no a los precios minoristas de diciembre.
Alegan que la mercancía habría entrado en rebajas de todas formas. Se niegan a reconocer que usted perdió la oportunidad de vender al precio minorista completo durante la temporada alta.
Documentamos las órdenes de compra, las ventas históricas de temporada y las rebajas previstas. Utilizamos esa evidencia conforme a las condiciones de valoración de la póliza y evaluamos los ingresos netos perdidos por separado bajo la cobertura de ingresos del negocio que corresponda.
Disputas de cobertura por robo
Ladrones robaron $50,000 en mercancía. La aseguradora disputa el monto del robo, sugiriendo valores más bajos o cuestionando si todos los artículos reclamados fueron realmente robados.
Escudriñan las grabaciones de seguridad. Cuestionan por qué no se robó más si la entrada fue forzada. Sugieren robo interno por parte de empleados en lugar de robo con allanamiento.
Nos coordinamos con los informes policiales que documentan el delito. Probamos los niveles de inventario previos al robo usando registros de compra y datos de ventas. Demostramos que todas las pérdidas reclamadas coinciden con el inventario documentado y las circunstancias del robo.